アダルトライブチャットの利用履歴と請求明細、金額が合わないときの照合順
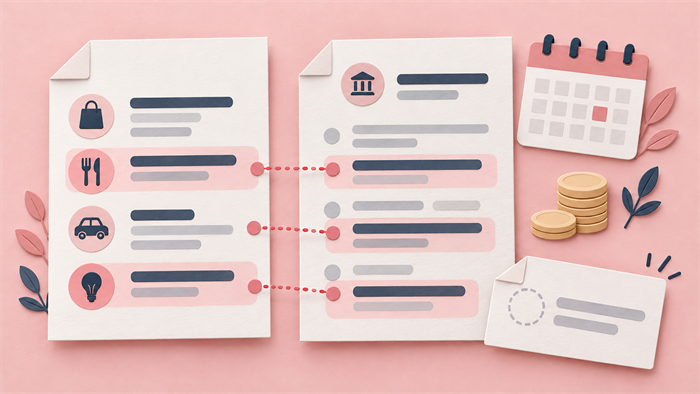
アダルトライブチャットの履歴に出ている数字と、決済元の請求明細が合わない。
見比べるたびに違う金額が目に入ると、どこかで余計に請求されたのかと気になりますよね。
ただ、利用した単位と残高を購入した金額、明細へ載った請求額では、そもそも数えているものが違う場合があります。
やす坊は、まず同じ取引の同じ段階を比べているかをそろえると、差が残る場所がつかみやすいと思っています。
対象の期間、購入と利用の違い、費用の内訳の順に見てみましょう。
何が分かったかを一件ずつ残せれば、計算が合わない部分も、具体的な質問へまとめられます。
日付と対象期間をそろえてから比べる
いま見ている明細が何月分かを読む
サービス側の履歴が一日から月末までを表示していても、決済元の請求が同じ期間を集めているとは限りません。
月の名前だけで合計を比べず、その一覧に含まれる最初と最後の日付や、対象期間の説明を先に見ます。
月末に行った取引が翌月の請求へ出ている場合も、日付の違いだけで二つの支払いとは決まりません。
どの期間へ含めた記録かが分かれば、片方だけを今月分へ加えたために合計がずれていないかを確かめられます。
複数月の履歴を開いているときは、画面の絞り込みがどうなっているかも確認します。
前回選んだ期間が残っていたのか、最新の月へ戻ったのかを見れば、同じ明細を見ているつもりで対象が変わった取り違えを防ぎやすくなります。
利用日、処理日、請求日、引落日を分ける
カードの利用では、実際に操作した日と、明細に表示される利用日が違う場合があります。
通知を見た日も加わると日付が増えるので、全部を利用日という一つの欄へまとめず、資料にある名称に沿って残します。
引落日は銀行口座から支払われる日として見ても、その日にサービスを使ったという意味にはなりません。
請求の合計と、その中の一件の利用日を分けると、口座の支出を一件ずつの利用記録へ重ねて数えずに済みます。
海外の処理が関わる取引では、表示する地域の時刻が違う可能性もあります。
日付を自分でそろえる前に、元の表示と時刻の説明を残し、基準が分からないものへ想像した時差を足して確定した日付にしないようにします。
通知の段階と、確定した明細を区別する
決済の通知と、確定した請求明細は、同じ役割の資料とは限りません。
「未確定」「確認中」などの表示があるなら、その状態を残し、どの段階の金額を確定した請求額と比べているかを明らかにします。
後から訂正や取消しが反映されている場合も、元の通知だけを見ていると差が分からないことがあります。
古い表示を新しい表示で上書きするより、変わった日と対象の取引を分けて残すと、何が調整されたかを追いやすくなります。
確定していないからと、すべての差が自然に解消すると決める必要もありません。
不明な請求がある場合は、いま表示されている段階を伝え、確認の時期や必要な対応を決済元の正規窓口へ尋ねられます。
同じ取引を示す手掛かりを対応させる
金額が同じだけでは、同じ取引だと確定できない場合があります。
日付、通貨、注文や取引の識別情報、表示された相手名などを組み合わせると、似た額が続いていても一件ずつ区別しやすくなります。
サービス名とカード明細の名称が異なる場合も、両方をそのまま残しておけます。
似ているから同じ会社だと書き換えるより、どの資料に出ていた名称かを添えるほうが、正規の問い合わせで照合を依頼する材料になります。
家族と同じ支払いの明細を見ている場合も、今回の取引だけを先に選びます。
明細全体の合計を一人分の利用履歴と比べていないかを確かめ、関係のない買い物までサービスの支出へ含めないようにします。
残高の購入と、その後の利用を区別する
購入履歴と利用履歴は別の数字かもしれない
残高を購入したときの金額と、その残高をサービス内で使った量が、違う一覧へ出る仕組みがあります。
購入履歴と利用履歴の見出しを見て、どちらを開いているのかを分けると、同じ残高を二度お金の支出として数えることを避けられます。
たとえば、仮の例で五百円分を購入し、その中から百単位を使ったと表示された場合を考えます。
五百円と百単位をそのまま足して六百円の支払いとすることはできず、通貨とサービス内の単位が何を示すかを別に読む必要があります。
この数字は説明のためのもので、実際の料金や交換条件を示してはいません。
現実の資料では、それぞれの金額や単位がどの操作に対応するかを確かめ、分からない関係を他のサービスの条件で埋めないようにします。
持っていた残高がある期間は、支出と消費が一致しないこともある
前から持っていた残高を今月使ったなら、今月の利用量と今月の新しい購入額は別に動く場合があります。
その月の利用が多いから同じ月の決済も同じだけ増えるはずだと考える前に、期間の初めにあった残高を確認できます。
反対に残高を購入した後でほとんど使わなければ、請求が出ていても利用量は少ないままという場合があります。
「使っていないから請求はないはず」と結論を置く前に、購入に関する記録と、その後の利用に関する記録を分けて見ます。
残高の増減を計算するときは、増えた理由と減った理由を資料へ対応させます。
購入、特典、利用、期限の扱い、訂正などの説明があるなら、全部を支出の増減という一つの名前へまとめないことが大事です。
特典、失効、調整の説明を金銭の請求と混ぜない
特典として増えた単位がある場合、それが新しい支払いを示すとは限りません。
残高が増えたという数字だけでカードの請求額と対応させず、その増加が何によるものかを履歴の説明から確かめます。
有効期限などで残高が減ったと説明されていても、その減少と銀行口座から出た金額は別の記録です。
減った数字を新しい請求として加算する前に、どの種類の変化が表示されているかを読み分けると、計算の対象をそろえられます。
訂正や調整の行があったときは、元の取引と関係する説明があるかも見ます。
同じ額のプラスとマイナスを見つけても、何を取り消したかが分からない段階では、別の取引と勝手に相殺せず、未照合として残せます。
一件の表へ整理してから合計を見る
| 資料 | 示しているものの例 | 先にそろえる点 |
|---|---|---|
| 購入の履歴 | 残高の取得に対する金額 | 通貨、日付、対象の取引 |
| 利用の履歴 | サービス内で使った単位 | 単位、対象期間、どの残高か |
| 請求明細 | 決済元の請求内容 | 確定状態、取引の内訳、表示名 |
| 口座の記録 | 実際に支払われた額 | 対象の請求、引落日 |
合計を合わせる前に、一件の対応を確かめると、どこで意味がずれたかを見つけやすくなります。
一件ずつ合うものへ印を付け、合わないものを別に残せば、全部の履歴を毎回読み直す必要も減らせます。
表へ写すときは、計算しやすい数字に直す前の表示も保存しておけます。
単位が分からない欄や、識別情報が見つからない取引は、その状態のまま残すほうが、もっともらしい対応を作ってしまうことを避けられます。
税、換算、追加費用は、確認できた内訳から見る
差額の名前を推測で決めない
自分の試算より明細が多いからと、すぐに差額を手数料だと名付ける必要はありません。
対象期間や別の取引、通貨、税、換算の条件などを照合し、何の差か分かるまでは、そのまま差額として残せます。
「手数料」という項目が一つ見つかっても、それで全体の差を説明できたかは別です。
どの額に対する費用か、すでに表示された合計へ含まれているかを見ないまま足し直すと、同じ費用を二度加えてしまうことがあります。
確認できた内訳だけを式に入れると、残る差もはっきりします。
説明されていない費用を仮に足して帳尻を合わせるより、分からない額と比較した資料を示すほうが、問い合わせの質問を具体的にできます。
外貨の場合は元の金額を残す
外貨の料金を円へ換算した試算は、決済元が確定した請求額そのものとは限りません。
使ったレート、計算の時点、含めていない費用を残しておくと、後からどの前提の違いを尋ねたいかが分かります。
元の外貨額を消して日本円の結果だけへ書き換えると、サービス側が示した料金との照合が難しくなる場合があります。
外貨額、通貨名、円の明細を対にし、どの段階で金額が決まったかをそれぞれの説明で確かめます。
返金がある場合も、請求の取引と返金の取引を別々に対応させます。
外貨では同じ額に見えても日本円の反映が違う場合は、その理由を対象の決済元へ確認し、自分が見た相場だけから過不足を決めないようにします。
表示が一致しない画面は、両方を保存する
同じサービスの料金画面と完了通知で違う額が出ているなら、それぞれの表示時刻と対象を残します。
片方を消して大きい方や小さい方だけにすると、どの説明を見て判断したかを後から示しにくくなります。
割引や特典の案内が関係している場合は、その対象や期間も一緒に確認できます。
案内を見たことと、自分の取引へ適用されたことを分け、完了通知や内訳でどこまで確かめられたかを残します。
スクリーンショットを相談用に加工する場合も、元の資料は別に置けます。
関係のない取引や第三者の情報を隠すことと、条件を示す注記まで切り落とすことは違うので、必要な範囲は窓口の案内に合わせて選びます。
二つの表示を、二重請求と決める前に照合する
同じ金額が二か所に見えても、通知と確定明細という違う段階を開いているだけの場合があります。
反対に同じような取引が本当に二件ある可能性もあるため、表示の数だけで結論を出さず、識別情報と実際の請求を対応させます。
確かめるために、もう一度支払いを試さないことが大切です。
既存の取引がどこまで成立したか分からないときは、いまの表示と完了通知を使って正規窓口へ問い合わせ、新しい取引を増やす方法とは分けます。
同じ操作を繰り返した可能性があるなら、その経緯も隠さず時系列へ書けます。
何回押したかの記憶と、実際に受付や請求が確認できた回数を分けると、操作回数だけから取引件数を決めずに済みます。
差が残る場合は、一つの質問へまとめて相談する
サービス側と決済元の役割を分ける
サービス側へは元の料金や利用記録について、決済元へは請求や換算などについて確認する形が取れます。
どちらが何を確認できるかは取引によって違うので、最初の回答で分からなかった項目を残し、必要な次の窓口を尋ねられます。
サービスを使った心当たりがあっても、その明細の取引すべてを自動的に自分のものと決める必要はありません。
照合できない一件があるなら、正規の決済元へその取引を示して相談し、サービス名が似ているという印象だけで受け入れないようにします。
明細に不明な相手名があっても、検索で最初に見つけた連絡先へ資料を全部送る必要はありません。
利用している決済元の正規の案内や、確認済みのサービス窓口から経路を確かめると、請求の不安に便乗した相手との取り違えを減らせます。
質問は、対象期間と二つの金額を示す
「金額が違います」だけより、どの資料のどの額を比べたかを書くと、質問が絞れます。
対象の日付、元の金額と通貨、明細の金額、確かめたい内訳を示せば、相手が別の月や別の取引について答えていないかも読みやすくなります。
文例なら「この取引について、購入の履歴の額と請求明細の額に差があります。
対象期間と、請求へ含まれる内訳を確認したいです」とまとめられます。
数字や資料の名前は、自分が実際に確認したものへ置き換える形です。
添付が必要なら、正規窓口が求める範囲と方法を確かめます。
最初からカード番号の全桁や認証コードを記入したり、関係のない明細の全ページを送ったりせず、対象の取引に必要な資料を選べます。
回答待ち、訂正予定、反映済みを区別する
返金や訂正を予定すると回答されても、その時点で明細の反映まで確かめたことにはなりません。
案内された対象、金額、時期を控え、実際に何が変わったかを確認した段階と分けると、まだ待つものが分かります。
説明が来たら、質問していた内訳に答えているかを一つずつ見ます。
一般的な注意事項だけで差の理由が分からなければ、どの欄がまだ未回答かを短く示し、同じ経緯を長く書き直さずに再確認できます。
不明な請求が続く、事業者へ連絡できないなどの場合は、記録をまとめて消費生活相談などの入口を探せます。
相談したことだけで請求や期限が止まるとは考えず、進行中の状態も伝えて、必要な対応について具体的に尋ねられます。
最後に、合ったものと残った差だけを残す
やす坊なら、照合できた取引へ印を付け、残ったものを別の短い一覧へ移します。
全部の金額を何度も足し直すより、どの一件のどの内訳が分からないかが見えるほうが、次に開く資料を選びやすいと思っています。
一部が合ったことを、すべて正常だったという結論へ広げる必要もありません。
確認できた部分はそのまま残し、未照合の取引や差額だけを次へ持ち越せば、解決したこととまだ分からないことを同時に示せます。
いま比べている二つの数字に、「何の金額か」「何月のどの取引か」を一言ずつ添えてみてください。
計算式を作る前に対象をそろえることが、利用の単位と実際の請求を混ぜず、残った疑問を具体的に確かめるための出発点になります。